Kaum eine Branche verarbeitet so viele gleichförmige Dokumente wie das Treuhandwesen — und kaum eine trägt dabei so viel persönliche Verantwortung für das Ergebnis. Genau in diesem Spannungsfeld entscheidet sich, was AI Automation in einem Treuhandbüro leisten kann. Dieser Artikel zieht die Linie: erst durch die Prozesslandschaft, dann durch die Werkzeuge, dann durch die Rechtslage, und am Schluss durch die Frage, wie ein Einstieg konkret aussieht.
Was AI Automation für ein Treuhandbüro konkret bedeutet
AI Automation bedeutet im Treuhandwesen, dass wiederkehrende Belegverarbeitung, Kontierung und Mandatskommunikation von Software übernommen werden, während Beurteilung, Beratung und Unterschrift beim Treuhänder bleiben. Der Unterschied zur klassischen Buchhaltungssoftware liegt nicht im Automatisieren an sich — das tut jede Software —, sondern darin, dass ein Sprachmodell auch unstrukturierte Eingaben verarbeitet: die Rechnung als PDF-Anhang, die Mandatsmail mit drei Fragen darin, den Lieferschein im Fotoformat.
Drei Abgrenzungen helfen, das Thema richtig einzuordnen:
Automation ist nicht Digitalisierung. Ein eingescannter Beleg ist digitalisiert, aber nicht automatisiert. Automatisiert ist er erst, wenn ein Ablauf ihn ohne Zutun weiterreicht. Wer die Digitalisierung im Schweizer KMU noch vor sich hat, sollte dort anfangen — Automation auf Papierprozessen ist Aufwand ohne Ertrag.
Automation ist nicht Entscheidung. Ein Kontierungsvorschlag ist ein Vorschlag. Ob Konto 6510 oder 6570 richtig ist, verantwortet weiterhin der Mensch, der das Mandat kennt. Was die Automation liefert, ist die Vorarbeit — nicht der Entscheid.
Automation ist nicht Personalersatz. Der realistische Effekt in einem Treuhandbüro ist Kapazität: Dieselbe Belegschaft betreut mehr Mandate, oder sie verschiebt Stunden von der Erfassung in die Beratung. Wer die Rechnung mit Stellenabbau aufmacht, rechnet an der Sache vorbei: Eingesparte Erfassungszeit wird erst zu Geld, wenn sie in abrechenbare Arbeit fliesst, und dafür braucht es die Leute weiterhin. Wie sich das in der Breite einordnet, zeigt der Überblick zur AI Automation für KMU und speziell zur Automatisierung im Schweizer KMU-Markt.
Welche Treuhandprozesse sich für Automatisierung eignen
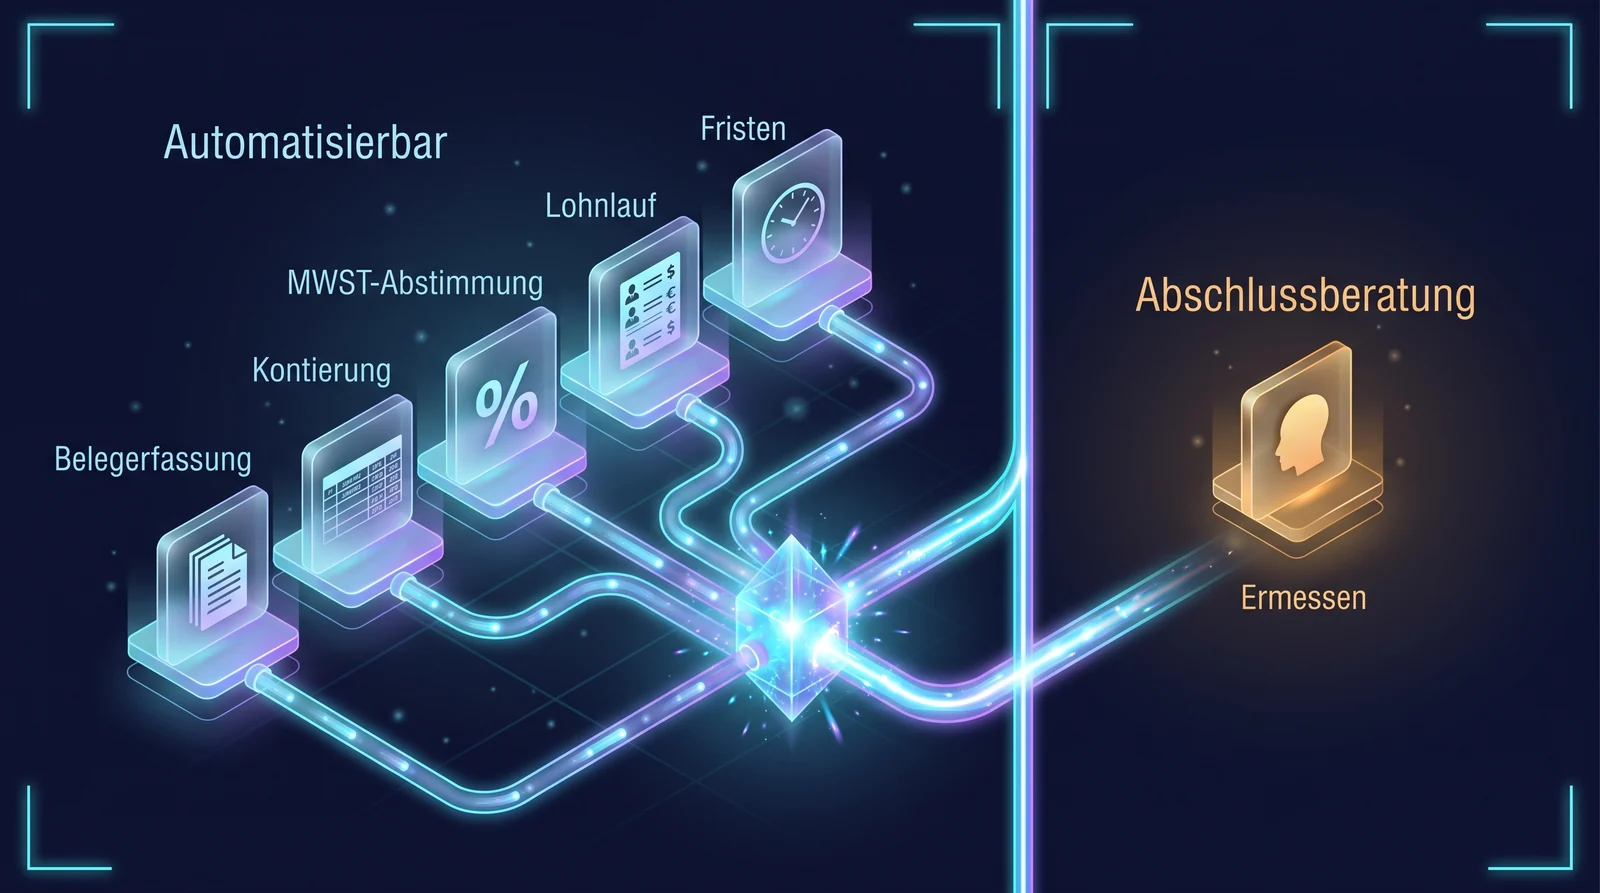
Geeignet sind Prozesse mit hohem Volumen und stabilen Regeln — Belegerfassung, Kontierungsvorschläge, MWST-Abstimmung, Lohnlauf-Vorbereitung und Fristenüberwachung; ungeeignet sind Ermessensentscheide wie Abschlussberatung oder Steueroptimierung. Die Trennlinie verläuft nicht zwischen «einfach» und «schwierig», sondern zwischen «wiederholbar» und «einmalig».
Die fünf tragfähigen Kandidaten
Belegerfassung. Der Klassiker und fast immer der richtige Anfang: Rechnung trifft per Mail ein, ein Sprachmodell liest Lieferant, Rechnungsnummer, Betrag, MWST-Satz, Fälligkeit und IBAN aus, der Datensatz landet in der Buchhaltungssoftware. Das Volumen ist da, das Format ist zwar uneinheitlich, aber die gesuchten Felder sind es nicht.
Kontierungsvorschläge. Aus Lieferant und Belegtext ergibt sich in den meisten Fällen dasselbe Konto wie beim letzten Mal. Ein Vorschlag mit Begründung, den der Mensch bestätigt oder korrigiert, spart die Suche — und die Korrektur ist zugleich das Signal, aus dem die Regeln nachgeschärft werden.
MWST-Abstimmung. Die steuerpflichtige Person hat nach Art. 71 Abs. 1 MWSTG «innert 60 Tagen nach Ablauf der Abrechnungsperiode unaufgefordert» abzurechnen. Die Abrechnungsperiode selbst regelt Art. 35 MWSTG: nach Abs. 1 vierteljährlich, bei Abrechnung nach Saldosteuersätzen halbjährlich — und auf Antrag der steuerpflichtigen Person seit dem 1. Januar 2025 nach Abs. 1bis lit. a monatlich bei regelmässigem Vorsteuerüberschuss oder nach Abs. 1bis lit. b jährlich bei einem Umsatz von nicht mehr als 5'005'000 Franken pro Jahr aus steuerbaren Leistungen. Ein Ablauf, der vor jedem Stichtag automatisch auf Auffälligkeiten prüft — Belege ohne Steuercode, Sätze, die nicht zum Lieferantenland passen, Vorsteuer auf privat wirkenden Positionen —, verlegt die Arbeit von der Fehlersuche in die Fehlervermeidung.
Lohnlauf-Vorbereitung. Stundenrapporte einsammeln, auf Plausibilität prüfen, Abweichungen zum Vormonat markieren. Der Lauf selbst bleibt geprüft und freigegeben; automatisiert wird das Zusammentragen davor.
Fristenüberwachung. Der undankbarste und zugleich dankbarste Kandidat. MWST-Stichtage, Abschlusstermine, Sozialversicherungs-Deklarationen, Mandatsfristen — ein Ablauf, der sie führt und rechtzeitig erinnert, kostet wenig und nimmt einer Fehlerart die Grundlage, die teuer werden kann — dem übersehenen Termin.
Wo Sie es lassen sollten
Abschlussberatung, Steueroptimierung, die Einschätzung eines Grenzfalls, das Gespräch mit einer Mandantin über eine unangenehme Zahl: Diese Arbeiten haben kein Volumen, keine stabile Regel und keinen wiederholbaren Ablauf. Ein Sprachmodell kann hier zuarbeiten — Unterlagen zusammenstellen, Vorjahresvergleiche aufbereiten —, aber die Arbeit selbst nicht übernehmen.
Wie Sie diese Auswahl systematisch treffen statt nach Gefühl, beschreibt der Leitfaden geeignete Prozesse auswählen; eine breitere Sammlung an Schnittmustern bieten die Use Cases nach Prozessart.
Welche Werkzeuge Schweizer Treuhänder dafür einsetzen
Die Werkzeugkette besteht aus der Buchhaltungssoftware als Datenquelle, einer Automationsplattform als Verbindungsschicht und einem Sprachmodell für die Beleg- und Textinterpretation. Diese drei Schichten sind getrennt zu denken, weil sie getrennt ausgetauscht werden können — und weil Anbieter gern so auftreten, als bräuchte man nur eine davon.
Schicht 1 — die Buchhaltungssoftware. Sie bleibt das führende System der Kette — jenes, das im Konfliktfall recht hat. Alles, was die Automation erzeugt, muss dort ankommen und dort prüfbar sein. Entscheidend ist deshalb weniger der Funktionsumfang als die Frage, ob eine dokumentierte Schnittstelle existiert: Ohne API bleibt jede Automation ein Umweg über Dateiexporte. Die in Schweizer KMU verbreiteten Lösungen bieten eine solche Schnittstelle in unterschiedlicher Tiefe an; die Anbindung von Bexio behandelt der Beitrag Bexio als Datenquelle anbinden im Detail.
Schicht 2 — die Automationsplattform. Sie verbindet, was sonst nicht miteinander spricht: Postfach, Buchhaltung, Ablage, Sprachmodell. Die Automationsplattform Make ist der übliche Einstieg für Teams ohne eigene IT; wo die Verarbeitung aus Datenschutzgründen im eigenen Haus bleiben soll, ist n8n mit Self-Hosting die Alternative. Welche Plattform zu welchem Büro passt, klärt der Beitrag Plattformen im Vergleich.
Schicht 3 — das Sprachmodell. Es leistet genau eine Sache: aus unstrukturiertem Text und Bildern strukturierte Felder machen. Wichtig ist hier weniger die Modellwahl als die Absicherung: Jeder extrahierte Wert braucht eine Konfidenzangabe und eine Schwelle, unterhalb derer ein Mensch draufschaut. Ein Betrag, den das Modell zu 60 Prozent für richtig hält, gehört nicht ungeprüft in eine Buchung.
Die Schicht, die beim ersten Aufbau fehlt
Zwischen Schicht 2 und Schicht 1 gehört eine Absicherung gegen Doppelverarbeitung — der Teil der Kette, der nur auffällt, wenn er fehlt, und der deshalb beim ersten Aufbau leicht unter den Tisch fällt. Trifft dieselbe Rechnung zweimal ein — als Mail und als Nachtrag, oder weil ein Verbindungsfehler den Ablauf erneut ausgelöst hat —, entsteht ohne Gegenmassnahme eine zweite Buchung. Bilden Sie deshalb je Beleg einen stabilen Schlüssel aus Lieferant und Rechnungsnummer und prüfen Sie diesen Schlüssel vor der Buchung. Das Muster ist unter Pattern 7 der Workflow Design Patterns beschrieben und in der Treuhandpraxis nicht optional, sondern eine der Bedingungen dafür, dass die Abstimmung am Quartalsende noch aufgeht.
Was das revidierte Datenschutzgesetz und die Berufspflichten verlangen
Treuhanddaten sind Personendaten unter Verschwiegenheitspflicht — Finanz- und Buchhaltungsdaten gehören nach Art. 5 lit. c DSG jedoch nicht zu den besonders schützenswerten Personendaten; vor dem ersten Produktivlauf geregelt sein müssen trotzdem vier Punkte: Auftragsbearbeitung, Bearbeitungsverzeichnis, Datenstandort und Aufbewahrung. Ein Treuhandbüro bearbeitet die Daten seiner Mandate im Auftrag. Wer eine Automationsplattform und ein Sprachmodell dazwischenschaltet, zieht damit weitere Bearbeiter in diese Kette hinein — und muss das gegenüber den Mandaten vertreten können.
Eine Einordnung vorweg, weil sie in Beratungstexten regelmässig falsch läuft. Art. 5 lit. c DSG zählt die besonders schützenswerten Personendaten abschliessend auf: Daten über religiöse, weltanschauliche, politische oder gewerkschaftliche Ansichten oder Tätigkeiten; Daten über die Gesundheit, die Intimsphäre oder die Zugehörigkeit zu einer Rasse oder Ethnie; genetische Daten; biometrische Daten, die eine natürliche Person eindeutig identifizieren; Daten über verwaltungs- und strafrechtliche Verfolgungen oder Sanktionen; Daten über Massnahmen der sozialen Hilfe. Finanz- und Buchhaltungsdaten stehen nicht in dieser Liste. Das Bundesgericht hat zu Angaben über Einkommen und Vermögen festgehalten, die Behauptung, sie gehörten zu den besonders schützenswerten Personendaten, «findet im Gesetz keine Stütze» (BGE 124 I 176 E. 5c/cc). Ein verschärfter Schutz von Finanzdaten kann sich aus Spezialgesetzen ergeben — etwa dem Bankengesetz —, im Treuhandwesen praktisch vor allem aus der Verschwiegenheitspflicht. An den vier Punkten unten ändert das nichts; es ändert die Begründung, mit der man sie angeht.
Vier Punkte, die vor dem Start zu klären sind:
Auftragsbearbeitung. Für jeden Dienst, der Mandatsdaten sieht — Automationsplattform, Modellanbieter, Ablage —, braucht es eine vertragliche Grundlage. Art. 9 Abs. 1 DSG erlaubt die Übertragung nur, wenn die Daten so bearbeitet werden, wie der Verantwortliche selbst es dürfte, und wenn «keine gesetzliche oder vertragliche Geheimhaltungspflicht die Übertragung verbietet»; nach Abs. 3 darf der Auftragsbearbeiter die Bearbeitung nur mit vorgängiger Genehmigung an einen Dritten weitergeben. Damit ist auch die Unterbeauftragung geklärt: Sie ist nicht verboten, aber genehmigungspflichtig. Was dabei zu regeln ist, führt die Seite zu Auftragsbearbeitung und Datenstandort aus.
Bearbeitungsverzeichnis. Wer ein Verzeichnis führen muss, nimmt die neue Verarbeitung hinein — mit Zweck, Kategorien betroffener Personen und bearbeiteter Daten, Kategorien der Empfänger und, wenn möglich, Aufbewahrungsdauer (Art. 12 Abs. 2 DSG). Die Pflicht gilt aber nicht ausnahmslos: Nach Art. 24 DSV sind Unternehmen, die am 1. Januar eines Jahres weniger als 250 Mitarbeiterinnen und Mitarbeiter beschäftigen, von der Pflicht befreit — ausser es werden «besonders schützenswerte Personendaten in grossem Umfang» bearbeitet oder es wird «ein Profiling mit hohem Risiko» durchgeführt. Für ein Treuhandbüro mit einer Handvoll Mitarbeitenden greift diese Ausnahme in aller Regel; Belegverarbeitung und Kontierung sind weder das eine noch das andere. Führen Sie das Verzeichnis trotzdem — dann aber als selbst gewählte Dokumentation und nicht als Pflichterfüllung: Es ist die Stelle, an der dieser Überblick zusammengeführt festgehalten wird — Protokolle und Log-Dateien halten den Datenfluss daneben im Einzelfall fest. Den Rahmen dazu setzt das revidierte Datenschutzgesetz.
Datenstandort. Wo werden Belege verarbeitet und wo zwischengespeichert? Die Frage entscheidet sich in der Regel an der Automationsplattform, nicht am Modell — und sie ist eines der Argumente, die für eine selbst gehostete Lösung sprechen. Verlässt ein Beleg die Schweiz, richtet sich die Zulässigkeit nach Art. 16 DSG: Entweder hat der Bundesrat für den Zielstaat einen angemessenen Schutz festgestellt (Abs. 1), oder es braucht eine der geeigneten Garantien nach Abs. 2 — etwa vom EDÖB genehmigte Standarddatenschutzklauseln oder Datenschutzklauseln in einem Vertrag, die dem EDÖB vorgängig mitgeteilt wurden. Fehlt beides, ist die Bekanntgabe nur noch über eine Ausnahme nach Art. 17 DSG zulässig. Eine davon unabhängige Dokumentationspflicht folgt daraus nicht: Staat und Garantie nach Art. 16 Abs. 2 sind nach Art. 12 Abs. 2 lit. g DSG Inhalt des Bearbeitungsverzeichnisses — entfällt dieses nach Art. 24 DSV, entfällt die Angabe mit. Halten Sie beides trotzdem fest, als selbst gewählte Dokumentation und weil Art. 19 Abs. 4 DSG verlangt, der betroffenen Person bei einer Auslandsbekanntgabe den Staat und gegebenenfalls die Garantie nach Art. 16 Abs. 2 oder die Anwendung einer Ausnahme nach Art. 17 DSG mitzuteilen.
Aufbewahrung. Art. 958f OR unterscheidet, und die Unterscheidung entscheidet über die Ablage. Nach Abs. 1 sind Geschäftsbücher, Buchungsbelege, Geschäftsbericht und Revisionsbericht zehn Jahre aufzubewahren; die Frist beginnt mit dem Ablauf des Geschäftsjahres. Nach Abs. 2 sind Geschäftsbericht und Revisionsbericht «schriftlich und unterzeichnet» aufzubewahren — für diese beiden ist eine rein elektronische Ablage also gerade nicht zulässig. Nur Geschäftsbücher und Buchungsbelege dürfen nach Abs. 3 «auf Papier, elektronisch oder in vergleichbarer Weise» aufbewahrt werden, soweit dadurch die Übereinstimmung mit den zugrunde liegenden Geschäftsvorfällen und Sachverhalten gewährleistet ist und sie jederzeit wieder lesbar gemacht werden können.
Für die elektronische Ablage konkretisiert Art. 9 Abs. 1 GeBüV: Unveränderbare Informationsträger — «namentlich Papier, Bildträger und unveränderbare Datenträger» — sind nach lit. a ohne zusätzliche Anforderungen zulässig. Veränderbare sind es nach lit. b ebenfalls, aber nur unter vier Bedingungen — technische Verfahren, welche die Integrität der gespeicherten Informationen gewährleisten (etwa digitale Signaturverfahren), ein unverfälschbar nachweisbarer Speicherzeitpunkt (Zeitstempel), die Einhaltung der übrigen Vorschriften über den Einsatz dieser Verfahren sowie festgelegte, dokumentierte Abläufe samt Aufbewahrung der Hilfsinformationen wie Protokolle und Log-Dateien. Unveränderbarkeit ist also keine unbedingte Anforderung, sondern der Weg, der ohne Zusatzauflagen auskommt. Das ist für die Automation der praktisch entscheidende Punkt, denn das KMU-Portal des Bundes hält fest: «Die Speicherung in der Cloud erfüllt diese Bedingung nicht und unterliegt den strengeren Anforderungen für veränderbare elektronische Datenträger.» Praktisch heisst das: Der automatisch verarbeitete Beleg muss auch in zehn Jahren noch auffindbar und lesbar sein — und eine Automationsplattform ist ein Verarbeitungs-, kein Archivsystem; die revisionssichere Ablage gehört an eine Stelle, die Art. 9 Abs. 1 GeBüV nachweislich erfüllt.
Dazu kommt die Berufsseite. Was Treuhänder über ihre Mandate wissen, unterliegt einer Verschwiegenheitspflicht, die vertraglich und standesrechtlich weitergeht als der reine Datenschutz. Das Datenschutzrecht nimmt darauf ausdrücklich Rücksicht: Die Schranke aus Art. 9 Abs. 1 lit. b DSG — keine Übertragung, wenn eine Geheimhaltungspflicht sie verbietet — ist im Treuhandwesen der Punkt, an dem eine Auslagerung scheitern kann, und nicht die Frage der besonderen Schutzwürdigkeit. Die Parallelen zu anderen beratenden Berufen — und die Frage, wo ein Berufsgeheimnis strenger bindet als das DSG — behandelt der Beitrag zum Berufsgeheimnis in beratenden Berufen.
Quellen: Art. 958f OR (SR 220) — Abs. 1 zehn Jahre ab Ablauf des Geschäftsjahres, Abs. 2 Geschäfts- und Revisionsbericht «schriftlich und unterzeichnet», Abs. 3 elektronische Aufbewahrung nur für Geschäftsbücher und Buchungsbelege. Art. 9 Abs. 1 GeBüV (SR 221.431) — zulässige Informationsträger; veränderbare nur mit Integritätsverfahren, Zeitstempel, dokumentierten Abläufen und aufbewahrten Protokollen. KMU-Portal des Bundes — Elektronische Aufbewahrung der Geschäftsbücher — Cloud-Speicherung gilt als veränderbarer Datenträger. Art. 71 Abs. 1 MWSTG und Art. 35 Abs. 1 und Abs. 1bis MWSTG (SR 641.20) — Einreichung innert 60 Tagen, Abrechnungsperiode; ergänzend ESTV — Fristverlängerung für die Einreichung der MWST-Abrechnung. Art. 5 lit. c DSG, Art. 9 Abs. 1 und Abs. 3 DSG, Art. 12 Abs. 2 und Abs. 5 DSG, Art. 16 DSG, Art. 17 DSG und Art. 19 Abs. 4 DSG (SR 235.1) sowie Art. 24 DSV (SR 235.11) — abschliessende Liste der besonders schützenswerten Personendaten, Auftragsbearbeitung und genehmigungspflichtige Unterbeauftragung, Inhalt des Bearbeitungsverzeichnisses samt Delegationsnorm für die Ausnahme, Bekanntgabe ins Ausland mit Garantien und Ausnahmen, Information der betroffenen Person darüber sowie die Befreiung von der Verzeichnispflicht für Unternehmen, die am 1. Januar eines Jahres weniger als 250 Mitarbeiterinnen und Mitarbeiter beschäftigen. BGE 124 I 176 E. 5c/cc — Einkommens- und Vermögensdaten als besonders schützenswert einzustufen «findet im Gesetz keine Stütze». Alle Quellen abgerufen am 25. August 2026; die Gesetzestexte sind auf fedlex.admin.ch in der Fassung der Systematischen Rechtssammlung zitiert.
Was die Einführung kostet und woran sich der Nutzen messen lässt
Der Nutzen wird pro Mandat gerechnet, nicht pro Büro: massgeblich sind eingesparte Minuten je Beleg, die Reduktion der Rückfragen und die Zahl der Mandate, die dieselbe Belegschaft betreuen kann. Eine Durchschnittszahl für die Branche gibt es nicht — und wo eine kursiert, ist meist unklar, welche Bürogrösse, welche Mandatsstruktur und welcher Automatisierungsgrad ihr zugrunde liegen.
Rechnen Sie deshalb mit Ihren eigenen Werten. Die Formel hat drei Grössen:
(Minuten je Beleg vorher − Minuten je Beleg nachher) × Belege pro Monat × Ihr Vollkostensatz je Minute
Alle drei bekommen Sie aus dem eigenen Haus, und zwei davon sollten Sie messen, bevor Sie irgendetwas bauen: Nehmen Sie eine Woche lang die Zeit für die Belegerfassung eines mittleren Mandats und zählen Sie die Belege. Ohne diesen Ausgangswert lässt sich hinterher nicht sagen, ob die Automation etwas gebracht hat — und genau daran scheitern die meisten Nachrechnungen.
Auf der Kostenseite stehen drei Posten: die Einrichtung als einmaliger Aufwand, der laufende Plattform- und Modellbetrieb als monatlicher Posten, und die Pflege. Der dritte wird regelmässig vergessen und ist der stabilste: Lieferanten ändern ihre Rechnungslayouts, Schnittstellen ändern sich, Kontenpläne wachsen. Rechnen Sie mit einem festen Zeitbudget pro Quartal statt mit einem einmaligen Projekt.
Wie sich diese Posten in eine belastbare Rechnung bringen lassen, führt der Beitrag Kosten und ROI rechnen aus.
Ein Hinweis zur Erwartung, und zwar als Rechnung statt als Versprechen: Solange jeder Vorschlag vollständig geprüft wird, ersetzt die Prüfzeit die Erfassungszeit, und die Differenz in der Formel oben bleibt klein. Sie wächst erst, wenn die Trefferquote stabil genug ist, dass die Vollprüfung zur Stichprobe werden kann. Wann das eintritt, hängt an Ihren Lieferanten, Ihren Belegformaten und Ihrer Konfidenzschwelle — ablesen lässt es sich nur an Ihren eigenen Messwerten, nicht an einem Erfahrungswert von aussen.
Wie ein Treuhandbüro in 30 Tagen startet
Der Einstieg beginnt mit einem einzigen Mandat und einem einzigen Prozess — in der Regel der Belegerfassung — und wird erst nach einem vollständigen, fehlerfrei abgeschlossenen Monatszyklus auf weitere Mandate ausgeweitet. Die Beschränkung ist keine Vorsicht, sondern Methode: Ein Monatszyklus ist die kleinste Einheit, in der sich zeigt, ob ein Treuhandprozess trägt — inklusive Abstimmung am Monatsende.
Woche 1 — Messen und klären. Ausgangswerte erheben (Minuten je Beleg, Belege pro Monat). Ein Pilotmandat wählen: mittleres Volumen, kooperative Mandantin, keine Sonderfälle. Parallel die vier Rechtspunkte aus dem vorigen Abschnitt abarbeiten: Auftragsbearbeitung, Bearbeitungsverzeichnis beziehungsweise die Feststellung, dass die Ausnahme nach Art. 24 DSV greift, Datenstandort und Aufbewahrung. Das läuft ohne Software und blockiert sonst später.
Woche 2 — Bauen. Den Ablauf für einen einzigen Weg bauen: Mail mit PDF trifft ein, Felder werden ausgelesen, Datensatz landet in der Buchhaltungssoftware. Kein Verzweigen, keine Sonderfälle. Dazu von Anfang an zwei Dinge: den Schlüssel gegen Doppelverarbeitung und ein Protokoll, das jede Verarbeitung mit Zeitstempel festhält.
Woche 3 — Doppelt prüfen. Jeder Beleg läuft durch die Automation und durch die bisherige Erfassung. Die Abweichungen sind das eigentliche Ergebnis dieser Woche: Sie zeigen, welche Lieferanten Formate liefern, an denen die Extraktion scheitert, und wo die Konfidenzschwelle falsch gesetzt ist.
Woche 4 — Umstellen und abschliessen. Die Automation führt, die Prüfung wird zur Stichprobe. Am Monatsende die entscheidende Frage: Geht die Abstimmung auf? Wenn ja, kommt das zweite Mandat dazu. Wenn nein, bleibt es bei diesem einen, bis sie aufgeht.
Eine Vorlage für die Punkte, die dabei abzuhaken sind, bietet die Einstiegs-Checkliste.
Häufig gestellte Fragen
- Darf ich Mandatsdaten überhaupt durch ein Sprachmodell laufen lassen?
Grundsätzlich ja, wenn die Bearbeitung vertraglich geregelt ist und die Mandate darüber informiert sind. Die Frage ist nicht «erlaubt oder verboten», sondern «geregelt oder ungeregelt». Klären Sie vor dem ersten Produktivlauf dieselben vier Punkte wie oben: die Auftragsbearbeitung — also die vertragliche Grundlage mit jedem beteiligten Dienst samt der vorgängigen Genehmigung einer allfälligen Unterbeauftragung nach Art. 9 Abs. 3 DSG —, das Bearbeitungsverzeichnis, den Datenstandort und die Aufbewahrung. Die entscheidende Schranke ist dabei nicht die Datenkategorie — Finanz- und Buchhaltungsdaten sind nach Art. 5 lit. c DSG keine besonders schützenswerten Personendaten —, sondern Art. 9 Abs. 1 lit. b DSG: Die Übertragung ist unzulässig, wenn eine gesetzliche oder vertragliche Geheimhaltungspflicht sie verbietet. Ein Bearbeitungsverzeichnis ist nach Art. 24 DSV für ein Büro, das am 1. Januar eines Jahres weniger als 250 Mitarbeitende beschäftigt, in der Regel nicht Pflicht, als selbst gewählte Dokumentation aber trotzdem sinnvoll. Bei besonders heiklen Mandaten — laufende Verfahren, Sanierungsfälle — kann die Antwort trotz sauberer Regelung «lieber nicht» lauten; das ist dann eine Ermessens- und keine Rechtsfrage.
- Was passiert, wenn die Automation falsch kontiert?
Dasselbe wie bei einer falschen Kontierung durch einen Menschen: Sie verantworten das Ergebnis. Deshalb ist ein Kontierungsvorschlag die richtige Konstruktion und keine automatische Buchung. Bauen Sie zwei Sicherungen ein: eine Konfidenzschwelle, unterhalb derer immer ein Mensch prüft, und eine Stichprobe über die Fälle oberhalb der Schwelle. Die Stichprobe darf mit der Zeit dünner werden — abschaffen sollten Sie sie nicht.
- Lohnt sich das für ein Büro mit drei Mitarbeitenden?
Es hängt am Belegvolumen, nicht an der Mitarbeiterzahl — und eine allgemein gültige Schwelle nennt dieser Artikel bewusst nicht, weil sie ohne Ihre Zahlen nichts aussagt. Rechnen Sie sie selbst aus: Setzen Sie die Formel aus dem Wirtschaftlichkeitsabschnitt an, also eingesparte Minuten je Beleg mal Belege pro Monat mal Ihren Vollkostensatz je Minute, und stellen Sie das Ergebnis den monatlichen Betriebskosten plus dem auf die geplante Nutzungsdauer verteilten Einrichtungs- und Pflegeaufwand gegenüber. Der Punkt, an dem die erste Zahl die zweite übersteigt, ist Ihre Schwelle. Datenschutzrechtlich hat ein Büro dieser Grösse überdies weniger zu tragen, als oft angenommen wird: Nach Art. 24 DSV entfällt die Verzeichnispflicht für Unternehmen, die am 1. Januar eines Jahres weniger als 250 Mitarbeitende beschäftigen, solange keine besonders schützenswerten Personendaten in grossem Umfang bearbeitet werden und kein Profiling mit hohem Risiko stattfindet. Ein kleines Büro hat zudem einen Vorteil, den grössere nicht haben — die Entscheidung, den Prozess umzustellen, fällt am selben Tisch, an dem er ausgeführt wird.
- Brauche ich dafür eine neue Buchhaltungssoftware?
Nur, wenn die bestehende keine dokumentierte Schnittstelle hat. Das ist das Kriterium, an dem es in der Praxis am häufigsten scheitert — eine Einschätzung, keine Erhebung. Ohne API läuft jede Automation über Dateiexporte und -importe, und damit über einen manuellen Schritt, der den Nutzen wieder auffrisst. Prüfen Sie deshalb zuerst, was Ihre heutige Software an Schnittstellen bietet, bevor Sie über einen Wechsel nachdenken — ein Softwarewechsel ist ein eigenes Projekt und sollte nicht als Nebenwirkung eines Automationsvorhabens passieren.
- Wie erkläre ich das meinen Mandaten?
Offen und vor dem Start. Zwei Punkte tragen das Gespräch: erstens, dass die Beurteilung und die Verantwortung unverändert bei Ihnen liegen — es ändert sich die Vorarbeit, nicht die Zuständigkeit. Zweitens, dass die Datenbearbeitung geregelt und dokumentiert ist. Rechnen Sie mit der Rückfrage, ob am Ende noch jemand draufschaut — und beantworten Sie sie nicht mit einer Beteuerung, sondern mit der konkreten Prüfregel: Konfidenzschwelle, Stichprobe, Freigabe durch Sie.
Quellen
- Art. 958f OR (SR 220) — Abs. 1 zehn Jahre ab Ablauf des Geschäftsjahres, Abs. 2 Geschäfts- und Revisionsbericht «schriftlich und unterzeichnet», Abs. 3 elektronische Aufbewahrung nur für Geschäftsbücher und Buchungsbelege. Art. 9 Abs. 1 GeBüV (SR 221.431) — zulässige Informationsträger; veränderbare nur mit Integritätsverfahren, Zeitstempel, dokumentierten Abläufen und aufbewahrten Protokollen. KMU-Portal des Bundes — Elektronische Aufbewahrung der Geschäftsbücher — Cloud-Speicherung gilt als veränderbarer Datenträger. Art. 71 Abs. 1 MWSTG und Art. 35 Abs. 1 und Abs. 1bis MWSTG (SR 641.20) — Einreichung innert 60 Tagen, Abrechnungsperiode; ergänzend ESTV — Fristverlängerung für die Einreichung der MWST-Abrechnung. Art. 5 lit. c DSG, Art. 9 Abs. 1 und Abs. 3 DSG, Art. 12 Abs. 2 und Abs. 5 DSG, Art. 16 DSG, Art. 17 DSG und Art. 19 Abs. 4 DSG (SR 235.1) sowie Art. 24 DSV (SR 235.11) — abschliessende Liste der besonders schützenswerten Personendaten, Auftragsbearbeitung und genehmigungspflichtige Unterbeauftragung, Inhalt des Bearbeitungsverzeichnisses samt Delegationsnorm für die Ausnahme, Bekanntgabe ins Ausland mit Garantien und Ausnahmen, Information der betroffenen Person darüber sowie die Befreiung von der Verzeichnispflicht für Unternehmen, die am 1. Januar eines Jahres weniger als 250 Mitarbeiterinnen und Mitarbeiter beschäftigen. BGE 124 I 176 E. 5c/cc — Einkommens- und Vermögensdaten als besonders schützenswert einzustufen «findet im Gesetz keine Stütze». Alle Quellen abgerufen am 25. August 2026; die Gesetzestexte sind auf fedlex.admin.ch in der Fassung der Systematischen Rechtssammlung zitiert.